Worauf es ankommt
- Versichert sind nach den GDV-Musterbedingungen nur die im Versicherungsschein bezeichneten Gebäude; eine neue Gartensauna gehört deshalb gemeldet.
- Bewegliche Sachen im Saunahaus sind Hausrat, Gebäudebestandteile sind es nicht.
- Bei grober Fahrlässigkeit darf der Versicherer nach § 81 VVG kürzen; in einer Auswertung von 101 Schadenfällen lagen bei 56,4 Prozent brennbare Gegenstände auf dem Saunaofen.
- Bis zur Übergabe oder Abnahme trägt nach dem BGB grundsätzlich der Verkäufer oder Unternehmer die Gefahr; maßgeblich ist Ihr Vertrag.
Ist eine Gartensauna automatisch mitversichert?
Nein, nicht automatisch. Die Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) für die Wohngebäudeversicherung, Stand Juni 2026, nennen in Abschnitt A 6 als versicherte Sachen „die im Versicherungsschein bezeichneten Gebäude“ mit Bestandteilen und Zubehör, außerdem „weitere Grundstücksbestandteile“. Welche Grundstücksbestandteile das sind, lässt das Muster in A 7.5 offen: Dort steht ein Platzhalter, den jeder Versicherer selbst füllt. Das Wort Nebengebäude kommt im Muster nicht vor. Die Musterbedingungen sind zudem unverbindlich; Versicherer dürfen abweichen.
Zur Einordnung dieses Textes: Thomas Ritz ist kein Versicherungsvermittler. Der Artikel fasst öffentlich zugängliche Quellen zusammen und ersetzt keine Beratung durch Ihren Versicherer, einen Vermittler oder die Verbraucherzentrale.
Verbraucherorganisationen und der Verband selbst kommen zum selben Ergebnis. Der Bund der Versicherten schreibt im Infoblatt vom 23. Dezember 2025, Nebengebäude wie Garagen oder Gartenhäuser müssten gesondert angegeben werden, damit sich der Vertrag auf sie erstreckt. Die Verbraucherzentrale führt Gartenhäuser unter den weiteren Grundstücksbestandteilen, die auf Wunsch und gegen höheren Beitrag mitversichert werden können (Stand 10. August 2026). Das Verbraucherportal des GDV rät, Anbauten wie Garage oder Gartenhäuschen schnellstens zu melden. Unsere Preisorientierung für kleine Spa-Saunen beginnt bei etwa 20.000 € inklusive Mehrwertsteuer, Lieferung meist zusätzlich. Bei solchen Werten gehört die Nachfrage vor die Bestellung.
Wohngebäudeversicherung oder Hausratversicherung: Was deckt welche Police?
Das Gebäude gehört in die Wohngebäudeversicherung, bewegliche Sachen darin gehören in die Hausratversicherung. Nach den GDV-Musterbedingungen für die Hausratversicherung zählen zum Versicherungsort auch privat genutzte Räume in Nebengebäuden auf demselben Grundstück (A 10.1.2). Gebäudebestandteile sind dagegen kein Hausrat (A 9.1.1). Liegen, Textilien oder ein rollbarer Beistelltisch wären danach Hausrat. Bei fest eingebauten Teilen wie Saunabänken, Ofen oder einer eingepassten Kaffeebar fragen Sie, ob der Versicherer sie als Gebäudebestandteil führt.
Die Tabelle stellt fünf Absicherungen nebeneinander. Sie stützt sich auf die GDV-Muster für Wohngebäude, Hausrat und Privathaftpflicht sowie auf das Infoblatt des Bundes der Versicherten zu Bauvorhaben. Daraus folgt: Keine Police deckt alles, und zu jeder bleibt eine Frage, die nur Ihr Versicherer beantwortet.
| Versicherung | Was sie abdeckt | Was nicht | Was Sie klären |
|---|---|---|---|
| Wohngebäude | Im Versicherungsschein bezeichnete Gebäude mit Bestandteilen und Zubehör gegen Brand, Leitungswasser, Sturm und Hagel, soweit vereinbart (VGB 2022, A 1 und A 6). | Nicht benannte Gebäude. Einbruch und Vandalismus stehen nicht unter den Gefahren in A 1. | Ist die Sauna als Gebäude oder Grundstücksbestandteil aufgenommen, und mit welchem Wert? |
| Hausrat | Bewegliche Sachen des Haushalts, auch in privat genutzten Räumen von Nebengebäuden auf demselben Grundstück, unter anderem gegen Brand, Einbruchdiebstahl und Leitungswasser (VHB 2022, A 1, A 8, A 10.1.2). | Gebäudebestandteile (A 9.1.1). Elementargefahren nur, soweit zusätzlich vereinbart (A 1.4.2). | Reicht die Versicherungssumme für die Einrichtung? Welche Grenze gilt für Gartenmöbel (A 4.2.6)? |
| Elementarschutz | Überschwemmung, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen, Vulkanausbruch (VGB 2022, A 1.3.2). | Sturmflut. Grundwasser, das nicht infolge von Niederschlag oder Ausuferung an die Erdoberfläche gedrungen ist (A 5.5). | Ist der Baustein vereinbart, und gilt er für die Sauna? Ist ein Bad rückstaugefährdet (A 20.1.4)? |
| Private Haftpflicht | Gesetzliche Haftpflicht als Inhaber eines ausschließlich zu Wohnzwecken verwendeten Einfamilienhauses mit Garagen und Garten; als Bauherr bis zur vereinbarten Bausumme (AVB PHV, A1-6.3). | Schäden an der eigenen Sauna. Bauvorhaben über der vereinbarten Bausumme. | Welche Bausumme gilt? Brauchen Sie stattdessen eine Haus- und Grundbesitzer- oder Bauherrenhaftpflicht? |
| Bauzeit | Feuer-Rohbau: Brand, Blitzschlag und Explosion am Rohbau. Bauleistung: unvorhergesehene Schäden an Lieferungen und Leistungen für das bezeichnete Gebäude (BdV-Infoblatt, 25.03.2025). | Feuer-Rohbau: unverbaute Baustoffe. Bauleistung: unter anderem Brand, Mängel und Abhandenkommen. | Wer trägt bis zur Übergabe die Gefahr? Bietet Ihr Versicherer für die Bauzeit eines Gartengebäudes etwas an? |
Welche Schäden an der Sauna betreffen welche Gefahr?
Jeder Schaden wird einer Gefahr zugeordnet, und versichert sind nur die vereinbarten Gefahren. Die Fundstellen beziehen sich auf die VGB 2022 des GDV.
- Sturm und Hagel: Sturm beginnt nach A 5.1 bei Windstärke 8, das sind mindestens 62 km/h.
- Leitungswasser und Frost: Hat das Saunahaus Dusche oder Bad, gehören austretendes Leitungswasser (A 4.2) und frostbedingte Bruchschäden an Dusche, Waschbecken und Toilette (A 4.3.2) hierher. A 20.1.3 verlangt, Gebäude in der kalten Jahreszeit zu beheizen und das zu kontrollieren oder die wasserführenden Anlagen abzusperren und zu entleeren. Bei Verstößen kann der Versicherer nach A 20.2 kündigen und ganz oder teilweise leistungsfrei sein. Bei unseren Spa-Saunen mit Dusche oder Bad arbeitet der Frostschutz je nach Modell und Konfiguration elektrisch; Einzelheiten stehen im Ratgeber Gartensauna mit Dusche und WC.
- Überschwemmung und Starkregen: Beides zählt zu den weiteren Naturgefahren (A 1.3.2) und ist beim Leitungswasser ausgeschlossen (A 4.5.3). Laut Stiftung Warentest vom 16. September 2026 fehlt dieser Schutz bei knapp der Hälfte aller Wohngebäude.
- Einbruch und Vandalismus: Beides steht nicht unter den Gefahren in A 1. Nach Stiftung Warentest übernimmt der Hausratversicherer Reparaturkosten nach einem Einbruch auch an einem Nebengebäude wie einem Gartenhaus; reine Vandalismusschäden ohne Einbruchsversuch sind nicht versichert.
Zahlt die Versicherung bei einem Brand durch den Saunaofen?
Brand ist eine versicherbare Gefahr der Wohngebäudeversicherung, auch wenn er aus einem Nutzfeuer entsteht (VGB 2022, A 1.1 und A 3.1). Kürzen darf der Versicherer bei grober Fahrlässigkeit: nach § 81 Absatz 2 Versicherungsvertragsgesetz in einem der Schwere des Verschuldens entsprechenden Verhältnis.
Wie das ausgehen kann, zeigt ein Hinweisbeschluss des Oberlandesgerichts Hamm vom 15. Januar 2016 (20 U 219/15). Eine Hausbesitzerin hatte Gegenstände auf den Ofen ihrer seit Jahren ungenutzten Kellersauna gelegt und den Raum verlassen, ohne Schalter und Sicherung zu prüfen. Der Hausratversicherer zahlte 40 Prozent des Sachschadens von 60.383,93 Euro; das Gericht hielt die Kürzung um 60 Prozent für zutreffend. Das ist ein Einzelfall und keine feste Quote.
Der Hergang ist typisch. Eine Auswertung der Schadendatenbank des Instituts für Schadenverhütung und Schadenforschung der öffentlichen Versicherer (IFS) in der Zeitschrift schadenprisma 4/2011 zählt 101 Schadenfälle mit dem Stichwort Sauna aus den Jahren 2005 bis 2010; bei 56,4 Prozent lagen brennbare Gegenstände auf dem Ofen. 2025 nennt das IFS außerdem unterschrittene Mindestabstände zwischen Ofen und Holz, meist bei Saunen, die Laien eingebaut haben. Fragen Sie Ihren Versicherer, ob der Tarif auf die Kürzung bei grober Fahrlässigkeit verzichtet und bis zu welcher Summe.
Was melden Sie dem Versicherer und wann?
Melden Sie die Sauna, ihren Wert und einen Holzofen möglichst vor Baubeginn. Drei Punkte entscheiden.
Wert. In beiden GDV-Mustern sind wertsteigernde bauliche Maßnahmen bis zum Ende der laufenden Versicherungsperiode mitversichert (Wert 1914: A 13.1.1.4; Wohnflächenmodell: A 13.1.1). Danach droht im Modell Wert 1914 ein Abzug wegen Unterversicherung, wenn die Maßnahme nicht unverzüglich angezeigt wurde (A 14.2.2). Die Formel steht in A 17.8: Schadenbetrag mal Versicherungssumme, geteilt durch Versicherungswert. Ein illustratives Rechenbeispiel: Deckt die Summe nur 90 Prozent des Werts, werden aus 20.000 Euro Schaden 18.000 Euro Entschädigung. Ob Ihr Vertrag eine Gartensauna als solche Maßnahme behandelt oder ob sie ohne Meldung unversichert bleibt, sagt Ihnen der Versicherer.
Holzofen. Ändert sich ein Umstand, nach dem der Versicherer im Antrag gefragt hat, kann das nach A 21.1.1 eine anzeigepflichtige Gefahrerhöhung sein. Ob eine Feuerstätte dazugehört, hängt von Ihren Antragsfragen ab. Laut Bundesverband des Schornsteinfegerhandwerks muss der bevollmächtigte Bezirksschornsteinfeger vor der ersten Nutzung Feuerstätte, Schornstein und Anschluss überprüfen. Den Vergleich der Ofenarten finden Sie unter Saunaofen mit Holz oder Elektro.
Baubeginn. Schäden durch Leitungswasser und Naturgefahren an nicht bezugsfertigen Gebäuden schließt das Muster aus (A 4.5, A 5.5). Für die Bauzeit nennt der Bund der Versicherten die Feuer-Rohbauversicherung. In der Privathaftpflicht entfällt der Schutz als Bauherr nach demselben Infoblatt vollständig, wenn die Bausumme die versicherte Summe übersteigt.
Wer trägt das Risiko bei Lieferung und Aufbau?
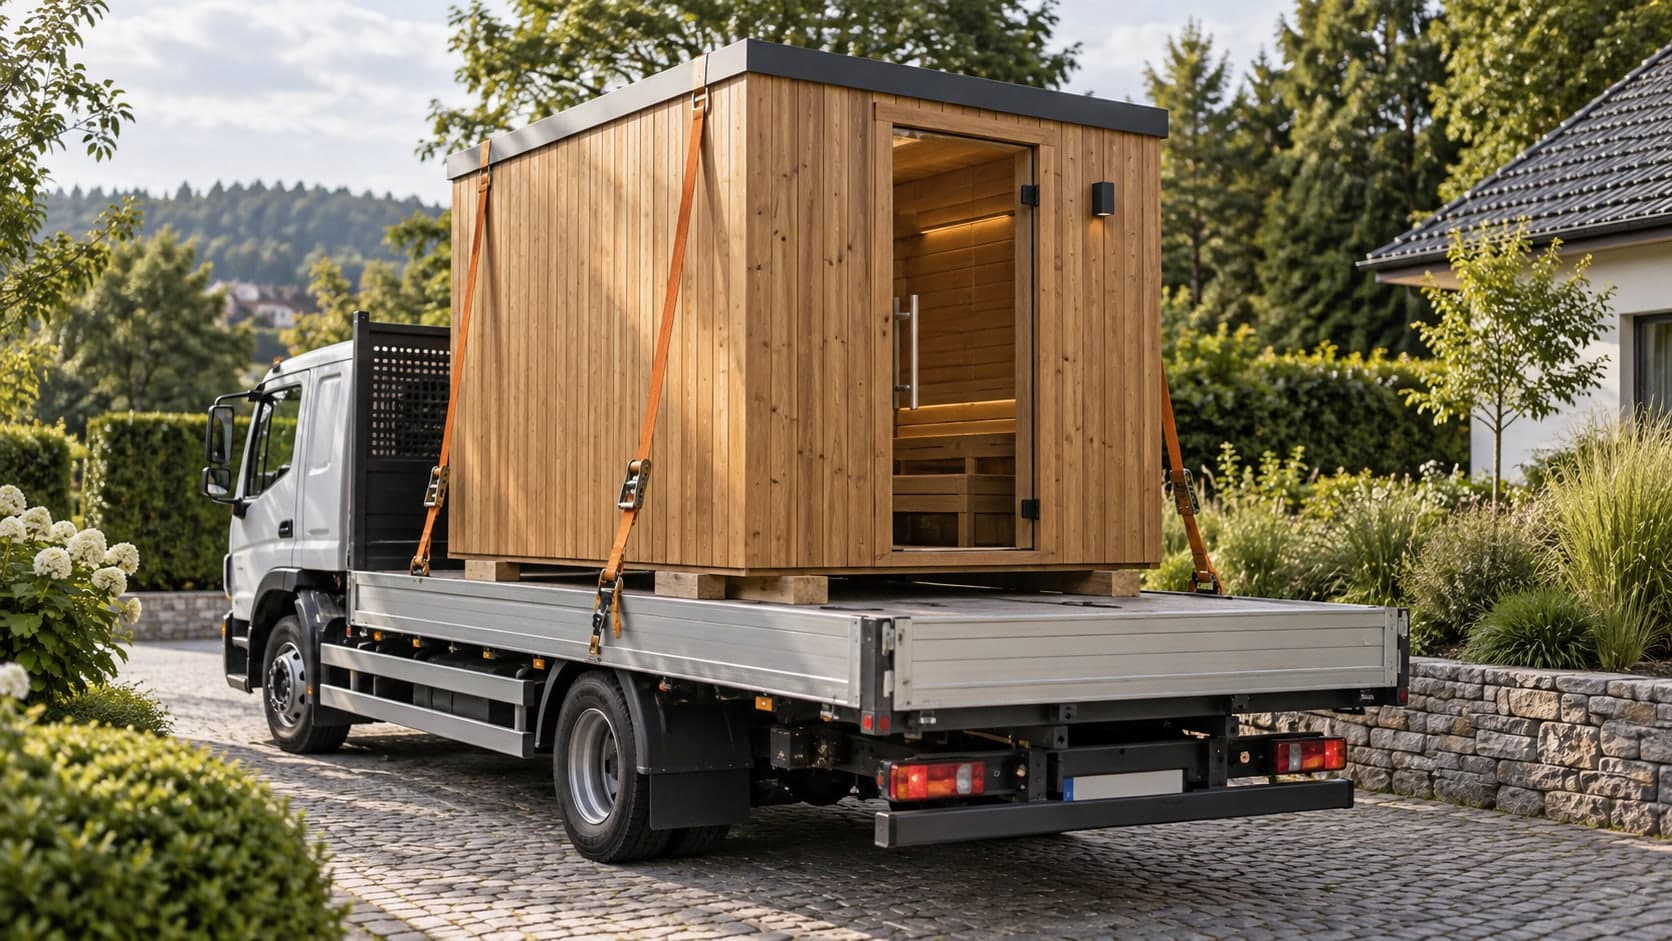
Bis zur Übergabe oder Abnahme liegt die Gefahr nach dem Gesetz grundsätzlich nicht bei Ihnen. Beim Kauf geht die Gefahr des zufälligen Untergangs nach § 446 BGB mit der Übergabe auf den Käufer über. Beim Werkvertrag trägt der Unternehmer die Gefahr nach § 644 BGB bis zur Abnahme. Für Verbraucher begrenzt § 475 Absatz 2 BGB den früheren Gefahrübergang beim Versand: Er gilt nur, wenn der Käufer den Spediteur selbst beauftragt und der Unternehmer ihn nicht zuvor benannt hat.
Welcher Vertragstyp bei Ihrer Sauna vorliegt und wann Übergabe oder Abnahme stattfinden, steht in Ihrem Vertrag; er ist maßgeblich. Ritz Outdoor berät und verkauft, Fertigung und Aufbau übernehmen Partnerbetriebe. Zu deren Versicherungen treffen wir hier keine Aussage. Lassen Sie im Angebot festhalten, wer bis wann die Gefahr trägt und ab wann Ihre eigene Police greifen muss. Den Ablauf am Liefertag beschreibt der Ratgeber zur Anlieferung der Gartensauna.
Welche Fragen stellen Sie Ihrem Versicherer?
Stellen Sie die Fragen schriftlich und bitten Sie um einen Nachtrag zum Versicherungsschein.
- Wird die Gartensauna als Gebäude, Nebengebäude oder weiterer Grundstücksbestandteil in den Vertrag aufgenommen?
- Welcher Wert oder welche Fläche wird angesetzt, und wie ändert sich der Beitrag?
- Gelten Brand, Leitungswasser, Sturm und Hagel sowie der Elementarbaustein auch für die Sauna?
- Verzichtet der Tarif auf die Kürzung bei grober Fahrlässigkeit, und bis zu welcher Summe?
- Müssen Sie einen Holzofen oder eine andere Feuerstätte anzeigen?
- Genügt ein elektrischer Frostwächter als Beheizung im Sinne der Sicherheitsvorschriften, oder sind die Leitungen bei Nichtnutzung zu entleeren?
- Ab wann besteht Schutz: ab Baubeginn, ab Aufstellung oder ab gemeldeter Fertigstellung?
- Welche Gegenstände im Saunahaus zählen zum Hausrat, und reicht dessen Versicherungssumme?
Diese Unterlagen helfen bei der Einordnung und im Schadenfall:
- Angebot und Rechnung mit Ausstattungsliste,
- Fotos von außen und innen sowie Maße und Lage auf dem Grundstück,
- die Dokumentation des Elektrofachbetriebs zum Stromanschluss,
- bei einem Holzofen die Bescheinigung des Schornsteinfegers,
- Montage- und Bedienungsanleitung des Ofens mit den Mindestabständen.
Ob für Ihr Vorhaben ein Bauverfahren nötig ist, klären Sie mit dem Prüfpfad zur Baugenehmigung für die Gartensauna.
Häufige Fragen
Zählt eine Fasssauna ohne Fundament zum Hausrat?
Das beantworten die Musterbedingungen des GDV nicht ausdrücklich. Als Gebäude gelten dort mit dem Erdboden verbundene Bauwerke (VGB 2022, A 7.1), als Hausrat Sachen, die dem Haushalt zur privaten Nutzung dienen (VHB 2022, A 8.1); Gebäudebestandteile sind kein Hausrat. Wie Ihr Versicherer eine nur aufgestellte Sauna einordnet, lassen Sie sich schriftlich bestätigen, bevor Sie sich auf eine der beiden Policen verlassen.
Muss ich eine Gartensauna nachmelden, wenn sie schon steht?
Ja, holen Sie die Meldung nach. Der Bund der Versicherten weist darauf hin, dass Nebengebäude wie Garagen oder Gartenhäuser gesondert angegeben werden müssen, damit sich der Vertrag auf sie erstreckt. Im GDV-Muster mit Wert 1914 droht außerdem ein Abzug wegen Unterversicherung, wenn wertsteigernde bauliche Maßnahmen nicht unverzüglich angezeigt wurden (A 14.2.2).
Zahlt die Wohngebäudeversicherung nach einem Einbruch in die Gartensauna?
Einbruch steht nicht unter den Gefahren der Wohngebäude-Musterbedingungen des GDV. Nach Stiftung Warentest übernimmt der Hausratversicherer Reparaturkosten für Einbruchschäden am Gebäude, auch an einem Nebengebäude wie einem Gartenhaus. Reine Vandalismusschäden ohne Einbruchsversuch sind danach nicht versichert. Ob Ihr Gebäudevertrag einen Zusatzbaustein enthält, steht im Versicherungsschein.
Was kostet es, eine Gartensauna mitzuversichern?
Dafür gibt es keinen öffentlich belegten Richtwert. Im Wohnflächenmodell der GDV-Musterbedingungen richtet sich der Beitrag nach Fläche, Gebäudetyp, Bauausführung und Nutzung; im Modell Wert 1914 nach der Versicherungssumme. Den Mehrbeitrag für Ihre Sauna nennt nur Ihr Versicherer. Fragen Sie danach, bevor Sie bestellen.
Quellen & Einordnung
- GDV: Allgemeine Wohngebäude Versicherungsbedingungen (VGB 2022, Wert 1914), Musterbedingungen
Geprüft am 12.10.2026. Stand Juni 2026, Teil A vollständig gelesen. Belegt A 1 (Gefahren), A 3.1 (Brand), A 4 (Leitungswasser, Frost), A 5 (Sturm ab Windstärke 8, Elementargefahren), A 6 und A 7 (versicherte Sachen; Platzhalter in A 7.5), A 13 und A 14 (Wert, Unterversicherungsverzicht), A 17.8 (Kürzungsformel), A 20 (Sicherheitsvorschriften), A 21 (Gefahrerhöhung). Unverbindliches Muster; sagt nicht, was in einem bestimmten Vertrag steht. Das Wort Nebengebäude kommt im Text nicht vor.
- GDV: Allgemeine Wohngebäude Versicherungsbedingungen (VGB 2022, Wohnflächenmodell), Musterbedingungen
Geprüft am 12.10.2026. Belegt A 13.1.1 (Schutz bei geänderter Fläche oder Bauausführung bis zum Ende der Versicherungsperiode), A 14 (Beitragsmerkmale) und A 16.1 (höherer Beitrag ab Anzeige). Unverbindliches Muster.
- GDV: Allgemeine Hausrat Versicherungsbedingungen (VHB 2022, Quadratmetermodell), Musterbedingungen
Geprüft am 12.10.2026. Stand Juni 2026. Belegt A 1 (Gefahren einschließlich Einbruchdiebstahl), A 4.2.6 (Gartenmöbel mit Entschädigungsgrenze), A 8 und A 9.1.1 (Hausrat, keine Gebäudebestandteile), A 10.1.2 (privat genutzte Räume in Nebengebäuden auf dem Versicherungsgrundstück). Unverbindliches Muster; sagt nicht ausdrücklich, wie eine ohne Fundament aufgestellte Sauna einzuordnen ist.
- GDV: Allgemeine Versicherungsbedingungen für die Privathaftpflichtversicherung (AVB PHV), Musterbedingungen
Geprüft am 12.10.2026. Stand Mai 2020. Belegt A1-6.3.1 (Haftpflicht als Inhaber eines ausschließlich zu Wohnzwecken verwendeten Einfamilienhauses einschließlich Garagen und Gärten) und A1-6.3.2 c (Bauherr bis zu einer im Muster offenen Bausumme). Die Musterbedingungen zur Haus- und Grundbesitzerhaftpflicht wurden nicht ausgewertet.
- Bund der Versicherten: Infoblatt Wohngebäudeversicherung
Geprüft am 12.10.2026. Stand 23. Dezember 2025. Belegt den Hinweis, Nebengebäude wie Garagen oder Gartenhäuser gesondert anzugeben, die Anpassung der Versicherungssumme bei An-, Um- oder Ausbau, mögliche Prämienzuschläge und das Kriterium Verzicht auf Kürzung bei grober Fahrlässigkeit. Allgemeine Orientierung, keine Aussage zu Saunen.
- Bund der Versicherten: Infoblatt Absicherung von Bauvorhaben
Geprüft am 12.10.2026. Stand 25. März 2025. Belegt Feuer-Rohbauversicherung (Brand, Blitzschlag, Explosion; keine unverbauten Baustoffe), Bauleistungsversicherung mit ihren Ausschlüssen und den Wegfall des Bauherrenschutzes in der Privathaftpflicht bei überschrittener Bausumme. Bezieht sich auf den Hausbau; ob Versicherer diese Policen für ein Gartengebäude anbieten, belegt die Quelle nicht.
- Verbraucherzentrale: Wohngebäudeversicherung
Geprüft am 12.10.2026. Stand 10. August 2026. Belegt, dass weitere Grundstücksbestandteile wie Carports, Gewächs- und Gartenhäuser auf Wunsch und gegen höheren Beitrag mitversichert werden können und dass Schutz bei Einbruch und Vandalismus nicht in allen Gebäudeversicherungen enthalten ist. Nennt keine Saunen.
- GDV-Verbraucherportal Die Versicherer: Was leistet eine Wohngebäudeversicherung?
Geprüft am 12.10.2026. Seite datiert auf den 31.01.2025. Belegt den Rat, Anbauten wie Garage oder Gartenhäuschen schnellstens zu melden, und die Kürzung bei grober Fahrlässigkeit. Seite des Versichererverbands, also keine unabhängige Verbraucherberatung.
- Stiftung Warentest: Wohngebäudeversicherungen im Vergleich
Geprüft am 12.10.2026. Artikel vom 16.09.2026, nur der frei lesbare Teil. Belegt: 182 bewertete Tarife, davon 57 mangelhaft; Elementarschutz fehlt bei knapp der Hälfte aller Wohngebäude; wertbestimmende Bestandteile sind bei Anbauten zu ergänzen. Die Tariftabelle liegt hinter der Bezahlschranke und wurde nicht ausgewertet.
- Stiftung Warentest: Hausratversicherungen im Vergleich, Was versichert ist
Geprüft am 12.10.2026. Artikel vom 20.04.2026, nur der frei lesbare Teil. Belegt, dass der Hausratversicherer Reparaturkosten nach Einbruch auch an einem Nebengebäude wie einem Gartenhaus übernimmt und reine Vandalismusschäden ohne Einbruchsversuch nicht versichert sind.
- § 81 Versicherungsvertragsgesetz (VVG): Herbeiführung des Versicherungsfalles
Geprüft am 12.10.2026. Absatz 2: Kürzung der Leistung bei grob fahrlässiger Herbeiführung in einem der Schwere des Verschuldens entsprechenden Verhältnis. Der Gesetzestext nennt keine Quoten.
- Oberlandesgericht Hamm: Beschluss vom 15.01.2016, 20 U 219/15
Geprüft am 12.10.2026. Hinweisbeschluss zu einer Hausratversicherung: Gegenstände auf dem Ofen einer seit Jahren ungenutzten Kellersauna, Sachschaden 60.383,93 Euro, Versicherer zahlte 40 Prozent, Kürzung um 60 Prozent als zutreffend bewertet. Einzelfall; betrifft keine Gartensauna und keine Wohngebäudeversicherung.
- schadenprisma 4/2011: Saunabrände, das unterschätzte Risiko?
Geprüft am 12.10.2026. Zeitschrift der öffentlichen Versicherer. Auswertung der IFS-Schadendatenbank: 101 Schadenfälle mit dem Stichwort Sauna aus 2005 bis 2010, davon 56,4 Prozent mit brennbaren Gegenständen auf dem Ofen, 5,9 Prozent in freistehenden Saunen. Ältere Daten; eine neuere Auszählung war nicht zu finden.
- schadenprisma 1/2025: Die Sauna, ein typischer Brandraum (IFS)
Geprüft am 12.10.2026. Beitrag des Instituts für Schadenverhütung und Schadenforschung der öffentlichen Versicherer. Belegt die typischen Vorgeschichten (Gegenstände auf dem Ofen, Sauna als Abstellraum) und unterschrittene Mindestabstände, meist bei Einbau durch Laien. Enthält keine Aussage zu Versicherungsleistungen.
- Bundesverband des Schornsteinfegerhandwerks: Richtig heizen mit Holz
Geprüft am 12.10.2026. Pressemeldung vom 12.12.2021. Belegt, dass der bevollmächtigte Bezirksschornsteinfeger vor der ersten Nutzung Feuerstätte, Schornstein und Anschluss überprüfen muss. Enthält keine Aussage zu Versicherungen.
- § 446 Bürgerliches Gesetzbuch (BGB): Gefahr- und Lastenübergang
Geprüft am 12.10.2026. Gefahrübergang beim Kauf mit der Übergabe; Annahmeverzug steht der Übergabe gleich. Sagt nicht, welcher Vertragstyp bei einer bestimmten Sauna vorliegt.
- § 475 Bürgerliches Gesetzbuch (BGB): Anwendbare Vorschriften beim Verbrauchsgüterkauf
Geprüft am 12.10.2026. Absatz 2: Beim Versand geht die Gefahr nur dann schon mit der Auslieferung an den Spediteur über, wenn der Käufer ihn beauftragt und der Unternehmer ihn nicht zuvor benannt hat.
- § 644 Bürgerliches Gesetzbuch (BGB): Gefahrtragung beim Werkvertrag
Geprüft am 12.10.2026. Absatz 1: Der Unternehmer trägt die Gefahr bis zur Abnahme des Werkes. Vertragliche Regelungen im Einzelfall sind damit nicht beurteilt.